Asset allocation, ou alocação de ativos, é a forma como você divide o patrimônio entre classes de investimento: renda fixa, ações, multimercados, exterior e caixa. Para o não residente fiscal, ela tem duas camadas a mais: a conta de não residente limita os produtos disponíveis no Brasil, e o patrimônio fica dividido entre duas moedas. O ideal não é seguir um percentual à risca, mas definir bandas de tolerância por classe e rebalancear quando a carteira sai delas.
Em resumo
- Asset allocation define quanto vai para cada classe de ativo, conforme objetivo, prazo e tolerância a risco.
- Bandas de tolerância: em vez de um percentual fixo, um intervalo aceitável por classe (ex.: renda fixa entre 50% e 60%).
- Diversificação real mistura classes, setores, países e tipos de risco (juros, inflação, câmbio).
- Para o não residente: a conta CNR define o que dá para comprar no Brasil, e a exposição ao real precisa ser medida no patrimônio total.
- 4 carteiras sugeridas na planilha, como ponto de partida.
Uma coisa todo profissional de investimentos concorda: não dá para investir bem sem um asset allocation. Mas o mapa da alocação não foi feito para ser seguido à risca; a vida é mais dinâmica que isso. Por isso, defina bandas de tolerância por classe e por macroestratégia: elas mantêm a carteira no rumo certo sem exigir que você ande sempre em linha reta.
O que é asset allocation?
É a lógica de montagem do portfólio: quanto vai para renda fixa, para ações, para investimentos no exterior e quanto fica em caixa. Com ela, você escolhe:
- quais classes de ativos farão parte da carteira;
- quais investimentos específicos usar em cada classe;
- quanto colocar em cada um.
Essa divisão aumenta as chances de bons resultados e reduz riscos desnecessários, porque você deixa de depender de um único tipo de ativo ou setor.
Como o asset allocation funciona na prática?
Pense em um investidor que acredita muito em tecnologia e coloca quase tudo em empresas do setor. Se a tecnologia vai mal, a carteira inteira cai junto. Agora imagine a mesma pessoa com o patrimônio distribuído entre ações de setores diferentes, renda fixa, multimercados e uma parte no exterior: mesmo com a queda da tecnologia, o resto da carteira segura o impacto.
E o ponto mais importante: não existe alocação igual para todo mundo. Ela depende dos seus objetivos, do prazo, da tolerância a risco e da sua situação financeira.
O que são bandas de tolerância no asset allocation?
Em vez de um percentual fixo por classe, você define um alvo e um intervalo aceitável. Só rebalanceia quando a classe sai do intervalo, o que evita mexer na carteira o tempo todo.
| Classe | Alvo | Banda de tolerância | Quando agir |
|---|---|---|---|
| Renda fixa | 55% | 50% a 60% | Abaixo de 50% ou acima de 60% |
| Ações | 20% | 15% a 25% | Abaixo de 15% ou acima de 25% |
| Multimercados | 10% | 5% a 15% | Abaixo de 5% ou acima de 15% |
| Exterior | 15% | 10% a 20% | Abaixo de 10% ou acima de 20% |
Exemplo ilustrativo, não é recomendação. Para rebalancear, prefira direcionar novos aportes para a classe que ficou abaixo da banda, em vez de vender o que subiu, para evitar imposto e custos.
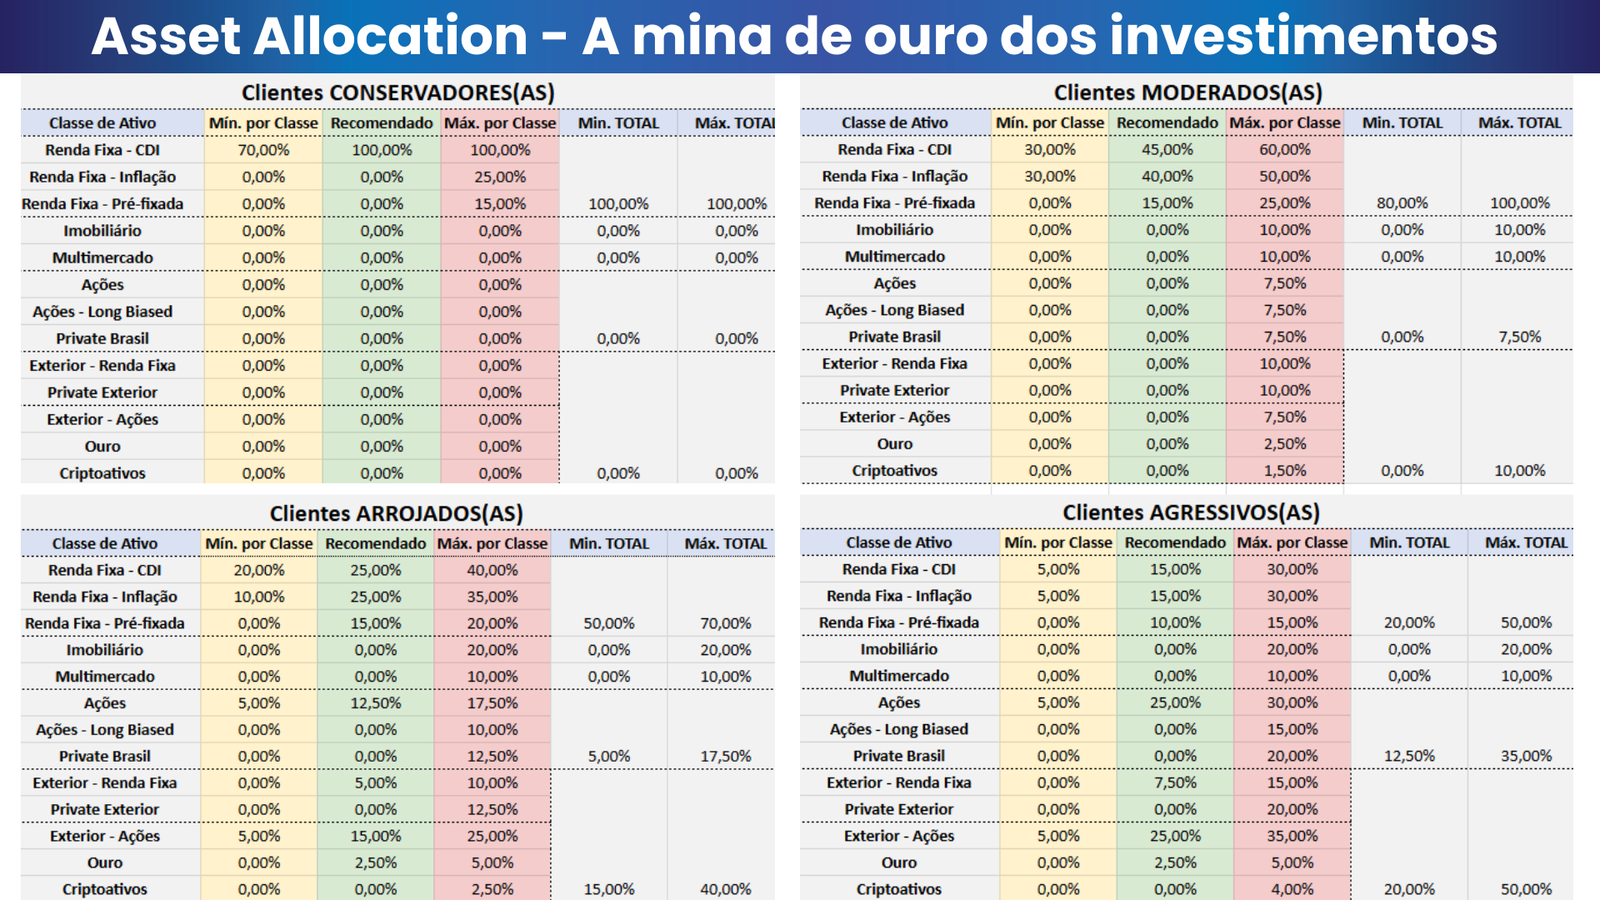
4 sugestões de asset allocation
Montei 4 sugestões de asset allocation, do perfil mais conservador ao mais arrojado. Os percentuais estão na planilha de asset allocation. Use como ponto de partida e ajuste ao seu caso.
Principais benefícios do asset allocation
1. Equilibra risco e retorno
Todo investimento tem risco, até os mais conservadores. Com a alocação, você define quanto risco quer correr e onde. Um investidor moderado, por exemplo, pode ter parte da carteira em renda fixa, pela estabilidade, e parte em renda variável, pelo potencial de retorno no longo prazo, sem comprometer tudo.
2. Promove diversificação de verdade
Ter ativos diferentes não significa estar diversificado: ações de cinco empresas que fazem a mesma coisa carregam praticamente o mesmo risco. A diversificação real mistura:
- classes diferentes (renda fixa, ações, multimercados);
- setores diferentes (energia, consumo, tecnologia, saúde);
- países diferentes (Brasil e exterior);
- riscos diferentes (juros, inflação, câmbio, bolsa).
3. Mantém a carteira alinhada aos seus objetivos
| Prazo do objetivo | Foco | Exemplos |
|---|---|---|
| Curto (até 1 ano) | Segurança e liquidez | Tesouro Selic, CDB com liquidez diária |
| Médio (1 a 5 anos) | Equilíbrio entre segurança e retorno | Prefixados, IPCA+ curtos, LCI/LCA |
| Longo (acima de 5 anos) | Crescimento | IPCA+ longos, ações, exterior |
Veja como escolher entre Tesouro Prefixado e IPCA+.
4. Facilita a tomada de decisão
Quando você sabe o percentual de cada classe, escolher investimentos fica mais simples: se definiu 20% em ações, basta preencher esse espaço com boas opções do segmento; se a renda fixa é 50%, você só escolhe os títulos que melhor representam essa fatia.
5. Reduz o impacto dos vieses comportamentais
Vieses são armadilhas mentais, como o efeito manada (comprar ou vender porque todo mundo está fazendo) e a ancoragem (decidir com base em informações antigas ou irrelevantes). Com uma alocação clara, você segue um plano, não o humor do mercado.
Asset allocation para não residentes fiscais: o que muda?
Para quem mora fora e tem conta de não residente no Brasil, três pontos mudam a montagem da carteira:
- A conta define o cardápio: a CNR Light do BTG dá acesso a renda fixa (títulos públicos, CDB, LCI, LCA, CRI, CRA, debêntures) e previdência, sem custo. Ações e FIIs exigem uma conta completa, como a CNR Regime Especial, ou ficam congelados na conta antiga.
- Some Brasil e exterior: o asset allocation deve olhar o patrimônio total, convertido para a mesma moeda. Muita gente acha que está diversificada por ter investimentos em dólar, mas tem 80% do patrimônio em um imóvel no Brasil.
- Câmbio é uma classe de risco: defina quanto do patrimônio quer exposto ao real, considerando onde você vive, em que moeda gasta e se pretende voltar ao Brasil.
Veja também como regularizar seus investimentos após a saída fiscal e os 5 erros na saída fiscal.
Aviso: conteúdo informativo, que não constitui recomendação de investimento nem aconselhamento tributário. Regras e condições dos bancos podem mudar; confirme com a instituição antes de decidir.
Perguntas frequentes sobre asset allocation
O que é asset allocation?
É a divisão do patrimônio entre classes de investimento, como renda fixa, ações, multimercados, exterior e caixa, conforme objetivos, prazo e tolerância a risco.
O que são bandas de tolerância?
São intervalos aceitáveis para cada classe em torno do percentual-alvo. Por exemplo, renda fixa com alvo de 55% e banda de 50% a 60%: você só rebalanceia quando a classe sai desse intervalo.
De quanto em quanto tempo devo rebalancear a carteira?
Quando alguma classe sair da banda de tolerância, ou em uma revisão periódica, como uma vez por ano. Prefira usar novos aportes para rebalancear, evitando vendas com imposto.
Existe um asset allocation ideal?
Não. A alocação depende dos objetivos, do prazo, da tolerância a risco e da situação financeira de cada investidor.
Como fazer asset allocation sendo não residente fiscal?
Considere o patrimônio total no Brasil e no exterior, na mesma moeda, defina quanto quer exposto ao real e verifique quais produtos a sua conta de não residente permite comprar.
A conta CNR Light permite investir em ações?
Não. A CNR Light do BTG dá acesso a renda fixa e previdência. Para ações e FIIs, é preciso uma conta completa, como a CNR Regime Especial.