Uma das poucas formas legais de pagar menos imposto de renda no Brasil é aportar em previdência privada PGBL até 31 de dezembro: o valor aplicado pode ser deduzido da base de cálculo do IR, até o limite de 12% da renda bruta tributável do ano. Quem está na faixa de 27,5% economiza até 27,5% do que aportou na declaração do ano seguinte. Mas há condições: só vale para quem faz a declaração completa e contribui para o INSS (ou regime próprio), e o imposto é adiado, não perdoado.
Em resumo
- Dedução: aportes no PGBL até 31/12 reduzem a base do IR em até 12% da renda bruta tributável do ano.
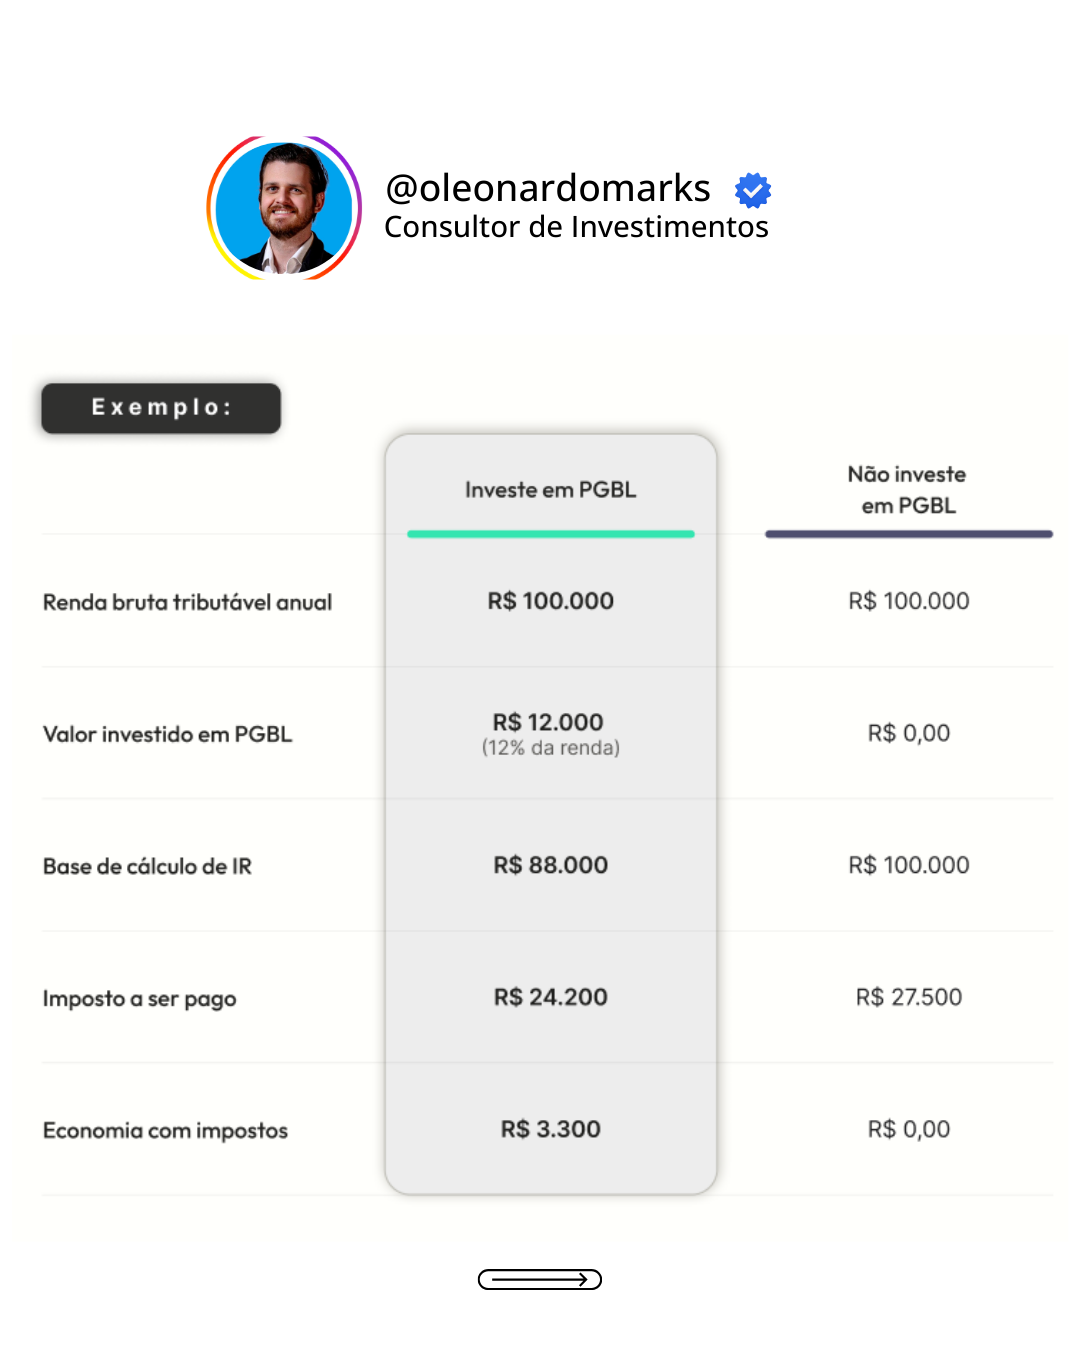
- Exemplo: renda tributável de R$ 100.000 e aporte de R$ 12.000: economia de cerca de R$ 3.300 na faixa de 27,5%.
- Condições: declaração completa e contribuição ao INSS ou regime próprio.
- Imposto adiado: no resgate, o IR incide sobre o valor total; no regime regressivo, a alíquota cai até 10% após 10 anos.
- Acima de 12%: use VGBL; o imposto no resgate incide só sobre os rendimentos.
O fim do ano é o momento em que mais gente aproveita esse benefício: o aporte feito até 31 de dezembro conta para a declaração do ano seguinte. Simule o seu caso na nossa calculadora PGBL.
Por que o PGBL ajuda a pagar menos imposto?
- Dedução de até 12% da renda bruta tributável no cálculo do IR.
- Economia real no imposto a pagar (ou mais restituição) na declaração.
- Planejamento sucessório: com beneficiário indicado, não entra no inventário e não paga ITCMD.
- Longo prazo com tributação reduzida: no regime regressivo, a alíquota chega a 10%.
Quem pode usar o PGBL para pagar menos imposto?
A dedução só funciona se você cumprir todas as condições:
| Condição | Por quê |
|---|---|
| Fazer a declaração completa | Na simplificada, o desconto padrão substitui todas as deduções, inclusive o PGBL |
| Contribuir para o INSS ou regime próprio | A lei exige essa contribuição para deduzir a previdência complementar |
| Ter renda tributável acima da faixa isenta | Desde 2026, quem tem até R$ 60 mil de rendimentos tributáveis no ano já fica com imposto zero, pelo redutor da Lei 15.270/2025 |
| Ser residente fiscal no Brasil | Não residente não entrega a declaração anual e, por isso, não aproveita a dedução |
Se você mora fora, veja a previdência privada para não residentes.
Como funciona a previdência privada?
A previdência privada tem natureza de seguro. Com beneficiário indicado, em caso de falecimento os valores não entram no inventário e são pagos diretamente às pessoas escolhidas. O STF decidiu que não incide ITCMD nesse repasse (Tema 1.214).
| PGBL | VGBL | |
|---|---|---|
| Deduz do IR? | Sim, até 12% da renda bruta tributável | Não |
| IR no resgate incide sobre | O valor total (aportes + rendimentos) | Só os rendimentos |
| Indicado para | Quem faz a declaração completa, até o limite de 12% | Quem faz a simplificada ou aporta acima de 12% |
Regra prática: até 12% da renda tributável, PGBL; acima disso, VGBL.
Atenção: desde 2026, a Receita passou a cobrar IR sobre os rendimentos do VGBL pagos aos beneficiários. Veja VGBL na sucessão.
Regime regressivo ou progressivo: qual escolher?
| Prazo de cada aporte | Alíquota no regime regressivo |
|---|---|
| Até 2 anos | 35% |
| De 2 a 4 anos | 30% |
| De 4 a 6 anos | 25% |
| De 6 a 8 anos | 20% |
| De 8 a 10 anos | 15% |
| Acima de 10 anos | 10% |
- Regressivo: ideal para o longo prazo. A alíquota começa em 35% e cai para 10% depois de 10 anos, a menor tributação de investimentos financeiros no Brasil. O imposto é definitivo, retido no resgate.
- Progressivo: segue a tabela do IR (até 27,5%), com 15% retidos no resgate e ajuste na declaração. Pode valer para quem vai resgatar cedo ou terá renda baixa na aposentadoria.
Exemplo: quanto o PGBL ajuda a pagar menos imposto?
| Sem PGBL | Com PGBL | |
|---|---|---|
| Renda bruta tributável no ano | R$ 100.000 | R$ 100.000 |
| Aporte no PGBL (12%) | R$ 0 | R$ 12.000 |
| Base de cálculo (antes das demais deduções) | R$ 100.000 | R$ 88.000 |
| Economia no IR (faixa de 27,5%) | — | cerca de R$ 3.300 |
Simplificado: considera que a base, após as demais deduções, continua na faixa de 27,5%. Além da economia, o valor fica investido para a sua aposentadoria e sucessão.
Imposto adiado, não perdoado
No PGBL, o IR que você deixa de pagar hoje é cobrado no resgate, sobre o valor total. A vantagem está em três pontos: o imposto economizado fica rendendo por anos, a alíquota no regressivo pode cair para 10% (contra os 27,5% economizados) e você pode resgatar numa fase de renda menor.
Como declarar o PGBL no Imposto de Renda?
- No programa da Receita, abra a ficha Pagamentos Efetuados.
- Escolha o código 36 (Previdência Complementar).
- Informe o CNPJ e o nome da seguradora e o valor aportado no ano, conforme o informe de rendimentos.
O saldo do PGBL não vai em Bens e Direitos. Veja o passo a passo completo em como declarar investimentos no Imposto de Renda.
Aviso: conteúdo informativo, que não constitui recomendação de investimento nem aconselhamento tributário. Regras e condições dos bancos podem mudar; confirme com a instituição antes de decidir.
Perguntas frequentes sobre como pagar menos imposto com PGBL
Como pagar menos imposto com PGBL?
Aportando no PGBL até 31 de dezembro: o valor pode ser deduzido da base do IR, até 12% da renda bruta tributável, na declaração completa do ano seguinte.
Qual o limite de dedução do PGBL?
12% da renda bruta tributável do ano. O que passar disso não é dedutível; para esse excedente, o VGBL costuma ser mais indicado.
Quem faz a declaração simplificada pode deduzir o PGBL?
Não. A dedução do PGBL só vale na declaração completa.
Preciso contribuir para o INSS para deduzir o PGBL?
Sim. A dedução exige contribuição ao regime geral (INSS) ou a regime próprio de previdência.
O PGBL isenta o imposto?
Não, ele adia. No resgate, o IR incide sobre o valor total; no regime regressivo, a alíquota cai até 10% após 10 anos.
Qual a diferença entre PGBL e VGBL?
O PGBL permite deduzir até 12% da renda tributável, mas é tributado sobre o total no resgate. O VGBL não deduz, e o imposto incide só sobre os rendimentos.
Como declarar o PGBL?
Na ficha Pagamentos Efetuados, código 36, com o CNPJ da seguradora e o valor aportado no ano.
Até quando posso aportar no PGBL para pagar menos imposto?
Até 31 de dezembro. O aporte conta para a declaração do ano seguinte; confirme o prazo de processamento com a sua instituição, que pode ser alguns dias antes.
Fontes
- Planalto: Lei nº 9.250/1995 (deduções do IRPF)
- Planalto: Lei nº 11.053/2004 (regime regressivo da previdência)
- Planalto: Lei nº 15.270/2025 (redutor do IR a partir de 2026)
- Lei nº 9.532/1997, art. 11 (limite de 12% e exigência de contribuição ao regime de previdência).